พลัส พร็อพเพอร์ตี้ เปิดผลวิเคราะห์ผลการดำเนินงาน 10 ผู้ประกอบการอสังหาริมทรัพย์รายใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย ประจำไตรมาส 3 ปี 2569 พบ “แสนสิริ” ทำกำไรสุทธิสูงสุด ตามด้วย “เอพี ไทยแลนด์” และ “ศุภาลัย”
ผู้ประกอบการอสังหาฯ ในช่วง Q3 ยังคงเผชิญความท้าทายจากตลาดที่อยู่อาศัยที่ฟื้นตัวไม่ทั่วถึง โดยการทยอยโอนโครงการที่พร้อมส่งมอบ รวมถึงการรับรู้รายได้จากยอดขายรอรับรู้รายได้ (Backlog) ยังคงเป็นแรงหนุนสำคัญต่อผลประกอบการ ควบคู่กับการควบคุมต้นทุนและค่าใช้จ่ายเพื่อรักษาระดับกำไร
ขณะที่การขยายธุรกิจที่สร้างรายได้ประจำ (Recurring Income) เช่น ธุรกิจให้เช่าและธุรกิจโรงแรม เป็นอีกช่องทางในการกระจายแหล่งรายได้ของผู้ประกอบการ ส่วนตลาดที่อยู่อาศัยระดับบนในบางทำเลยังมีแรงซื้อจากกลุ่มที่มีกำลังซื้อสูงเข้ามาช่วยหนุน อย่างไรก็ตาม ภาระหนี้ครัวเรือน กำลังซื้อที่เปราะบาง และเกณฑ์สินเชื่อที่เข้มงวด ยังเป็นปัจจัยกดดันตลาดที่ต้องติดตามต่อไปจนถึงปี 2570
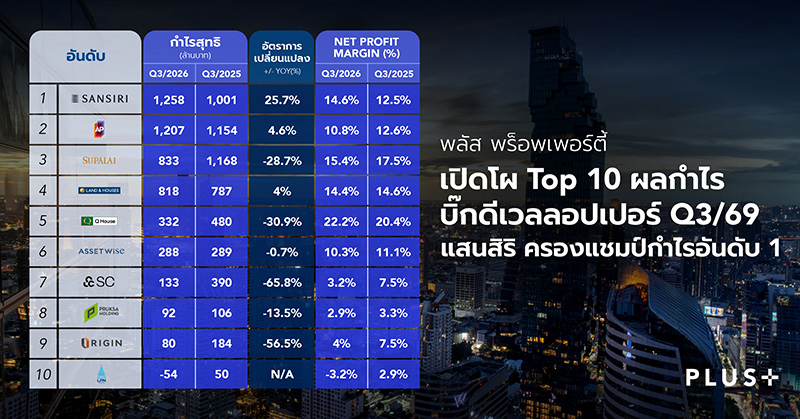
เผย 10 อันดับผลกำไรบิ๊กอสังหาฯ Q3/69
- อันดับ 1 แสนสิริ (SIRI)
ครองแชมป์กำไรอันดับ 1 มีกำไรสุทธิ 1,258 ล้านบาท เพิ่มขึ้น 25.7% จากช่วงเดียวกันของปีก่อน ขณะที่มีรายได้รวม 8,638 ล้านบาท เพิ่มขึ้น 8.1% โดยมีปัจจัยสนับสนุนจากการทยอยโอนกรรมสิทธิ์โครงการที่พร้อมส่งมอบ ทั้งคอนโดมิเนียมพร้อมอยู่และโครงการแนวราบ รวมถึงการบริหารพอร์ตโครงการให้สอดคล้องกับความต้องการของผู้บริโภคในแต่ละกลุ่ม ควบคู่กับการควบคุมต้นทุนและรักษาวินัยทางการเงิน
- อันดับ 2 เอพี ไทยแลนด์ (AP)
มีกำไรสุทธิ 1,207 ล้านบาท เพิ่มขึ้น 4.6% จากช่วงเดียวกันของปีก่อน และมีรายได้รวม 11,165 ล้านบาท เพิ่มขึ้น 21.6% โดยมีแรงหนุนจากการทยอยโอนกรรมสิทธิ์ที่อยู่อาศัย ทั้งโครงการแนวราบที่ส่งมอบจากยอดขายรอรับรู้รายได้ (Backlog) และคอนโดมิเนียมที่ก่อสร้างแล้วเสร็จ ประกอบกับการบริหารพอร์ตสินค้าให้ครอบคลุมที่อยู่อาศัยหลายประเภท และการขยายตลาดไปยังทำเลต่างจังหวัด
- อันดับ 3 ศุภาลัย (SPALI)
มีกำไรสุทธิ 833 ล้านบาท ลดลง 28.7% จากช่วงเดียวกันของปีก่อน และมีรายได้รวม 5,421 ล้านบาท ลดลง 18.7% โดยมีปัจจัยกดดันจากการโอนกรรมสิทธิ์โครงการแนวราบที่ชะลอตัวตามภาวะตลาด ขณะที่คอนโดมิเนียมโครงการใหม่เพิ่งเริ่มทยอยโอนในช่วงปลายไตรมาส 3 และคาดว่าจะรับรู้รายได้เพิ่มขึ้นในไตรมาส 4 นอกจากนี้ การโอนกรรมสิทธิ์ในโครงการร่วมทุนและบริษัทร่วมในออสเตรเลียยังลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน
- อันดับ 4 แลนด์ แอนด์ เฮ้าส์ (LH)
มีกำไรสุทธิ 818 ล้านบาท เพิ่มขึ้น 4% จากช่วงเดียวกันของปีก่อน และมีรายได้ 5,666 ล้านบาท เพิ่มขึ้น 5.4% โดยมีแรงหนุนจากการเติบโตของธุรกิจเช่าและบริการ โดยเฉพาะรายได้จากธุรกิจโรงแรมที่เข้ามาสนับสนุน ขณะที่รายได้จากการขายบ้านและคอนโดมิเนียมปรับลดลงตามภาวะตลาดอสังหาริมทรัพย์ที่ชะลอตัว
- อันดับ 5 ควอลิตี้เฮ้าส์ (QH)
มีกำไรสุทธิ 332 ล้านบาท ลดลง 30.9% จากช่วงเดียวกันของปีก่อน และมีรายได้ 1,497 ล้านบาท ลดลง 36.5% โดยมีปัจจัยกดดันจากการไม่มีโครงการเปิดใหม่ในช่วงครึ่งแรกของปีนี้ ประกอบกับผลกระทบจากสถานการณ์น้ำท่วมที่ทำให้การโอนกรรมสิทธิ์บางส่วนล่าช้า รวมถึงกลยุทธ์ด้านราคาที่ใช้กระตุ้นยอดขายและระบายสินค้าคงเหลือ
- อันดับ 6 แอสเซทไวส์ (ASW)
มีกำไรสุทธิ 288 ล้านบาท ลดลง 0.7% จากช่วงเดียวกันของปีก่อน และมีรายได้ 2,804 ล้านบาท เพิ่มขึ้น 7.8% โดยมีปัจจัยจากต้นทุนที่ปรับตัวเพิ่มขึ้น แม้ยอดขายยังอยู่ในเกณฑ์ดี และได้รับแรงหนุนจากการทยอยโอนโครงการ Leisure Residence ในภูเก็ต
- อันดับ 7 เอสซี แอสเสท (SC)
มีกำไรสุทธิ 133 ล้านบาท ลดลง 65.8% จากช่วงเดียวกันของปีก่อน และมีรายได้ 4,155 ล้านบาท ลดลง 20.1% โดยรายได้จากโครงการแนวราบลดลง 41% ขณะที่รายได้จากโครงการแนวสูงเพิ่มขึ้น 83% จากการทยอยโอนโครงการคอนโดมิเนียม ส่วนรายได้ค่าเช่าและบริการลดลง 10.5% เนื่องจากพื้นที่สำนักงานบางส่วนอยู่ระหว่างปรับปรุง ขณะที่รายได้ค่าที่ปรึกษาและการจัดการเพิ่มขึ้น 2.5%
- อันดับ 8 พฤกษา โฮลดิ้ง (PSH)
มีกำไรสุทธิ 92 ล้านบาท ลดลง 13.5% จากช่วงเดียวกันของปีก่อน และมีรายได้ 3,127 ล้านบาท ลดลง 3.7% โดยรายได้จากการขายอสังหาริมทรัพย์หดตัวลง และได้รับผลกระทบจากเหตุการณ์น้ำท่วม ซึ่งทำให้ลูกค้าเลื่อนการโอนกรรมสิทธิ์ออกไป ขณะเดียวกันรายได้จากกิจการโรงพยาบาลยังเติบโตต่อเนื่อง
- อันดับ 9 ออริจิ้น พร็อพเพอร์ตี้ (ORI)
มีกำไรสุทธิ 80 ล้านบาท ลดลง 56.5% จากช่วงเดียวกันของปีก่อน และมีรายได้ 1,999 ล้านบาท ลดลง 18.2% โดยมีสาเหตุหลักจากการขาดหายไปของกำไรจากการจำหน่ายเงินลงทุนในการร่วมค้าเมื่อเทียบกับปีก่อน และการไม่มีโครงการใหม่ที่เริ่มโอนกรรมสิทธิ์ในไตรมาสนี้
- อันดับ 10 แอล.พี.เอ็น. ดีเวลลอปเมนท์ (LPN)
ขาดทุนสุทธิ 54 ล้านบาท และมีรายได้ 1,695 ล้านบาท จากยอดขายและการบันทึกรายได้ที่อ่อนตัวลงทั้งโครงการแนวราบและคอนโดมิเนียม
จับตาทิศทางตลาดอสังหาฯ ปี 70 ปรับเกมธุรกิจรับการแข่งขันที่ท้าทาย
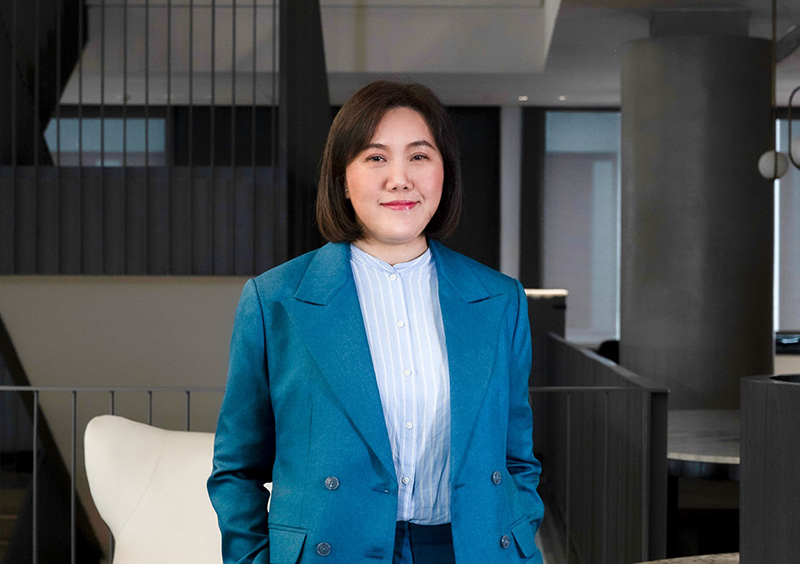
นางสาวสุวรรณี มหณรงค์ชัย กรรมการผู้จัดการ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด เปิดเผยว่า แนวโน้มธุรกิจอสังหาฯ ปี 2570 ตลาดจะยังเผชิญความท้าทายจากกำลังซื้อที่ฟื้นตัวอย่างจำกัด ภาระหนี้ครัวเรือน และการแข่งขันที่สูงขึ้น ขณะที่ต้นทุนการพัฒนาโครงการยังเป็นปัจจัยกดดันความสามารถในการทำกำไร ผู้ประกอบการจึงต้องให้ความสำคัญกับการบริหารธุรกิจอย่างรอบด้าน โดยแนะนำ 4 กลยุทธ์สำคัญในการรับมือการแข่งขันในปี 2570 ดังนี้
1. วางแผนลงทุนและบริหารพอร์ตโครงการตาม Real Demand
พิจารณากำลังซื้อ ความต้องการของลูกค้า และปริมาณสินค้าคงเหลือในแต่ละทำเลอย่างรอบด้าน เพื่อกำหนดประเภทสินค้า ระดับราคา และจังหวะเปิดโครงการให้เหมาะสม ลดความเสี่ยงจากการลงทุนและรักษาสภาพคล่องทางธุรกิจ
2. บริหารต้นทุนและดูแลคุณภาพอาคารระยะยาว
ให้ความสำคัญกับประสิทธิภาพการดำเนินงานตั้งแต่การพัฒนาโครงการจนถึงการบริหารอาคารหลังส่งมอบ โดยนำเทคโนโลยีและข้อมูลมาใช้วางแผนการบำรุงรักษา การจัดการพลังงาน และการใช้ทรัพยากร พร้อมแนะนำให้มีการทำ Life Cycle อาคาร เพื่อควบคุมค่าใช้จ่ายในระยะยาวและรักษามาตรฐานอาคาร
3. ต่อยอดโอกาสจากตลาดบ้านมือสองและธุรกิจเช่า
ตลาดบ้านมือสองมีแนวโน้มได้รับความสนใจเพิ่มขึ้น ขณะที่การเช่ายังคงเป็นทางเลือกสำหรับกลุ่มที่ยังไม่มีความพร้อมในการซื้อ รวมถึงกลุ่มคนรุ่นใหม่และชาวต่างชาติ ผู้ประกอบการจึงมีโอกาสต่อยอดบริการที่เกี่ยวเนื่อง ทั้งการซื้อ-ขาย-เช่า การบริหารทรัพย์สิน การตรวจสอบสภาพ และการปรับปรุงที่อยู่อาศัย เพื่อสร้างรายได้จากอสังหาฯ ทั้งมือหนึ่งและมือสอง
4. ขยายฐานธุรกิจบริหารจัดการอสังหาริมทรัพย์เพื่อสร้างรายได้ต่อเนื่อง
เพิ่มโอกาสรับบริหารโครงการและอาคารจากเจ้าของทรัพย์สินกลุ่มต่าง ๆ พร้อมพัฒนามาตรฐานบริการและความเชี่ยวชาญด้านการบริหารอาคาร เพื่อสร้างรายได้จากสัญญาบริหารจัดการระยะยาว และเพิ่มความหลากหลายของแหล่งรายได้ให้กับธุรกิจ